Reform der Investitionsprüfung in Deutschland – Zwischen Investitionsfreiheit und Sicherheitsinteressen
15. Oktober 2026

Die Bundesregierung überarbeitet das deutsche Investitionsprüfungsrecht grundlegend. Ein Referentenentwurf des Bundesministeriums für Wirtschaft und Energie (BMWE) für ein eigenständiges Investitionsprüfungsgesetz (IPG) und eine Investitionsprüfungsverordnung (IPV) befindet sich seit Ende September 2026 in der Ressortabstimmung. Das Gesetz wird voraussichtlich im Frühjahr 2027 in Kraft treten.
Das neue IPG soll diejenigen sicherheitsrelevanten Risiken erfassen, die das geltende Recht angesichts der verschärften geopolitischen Lage nicht ausreichend abdeckt. Gleichzeitig passt das BMWE das deutsche Recht an die neue EU-Screening-Verordnung (EU) 2026/1386 an, die ab dem 17. Januar 2028 für alle Mitgliedstaaten gilt. Dies soll Prüfverfahren beschleunigen sowie Wirtschaft und Verwaltung entlasten.
Abschied von AWG und AWV und Unterteilung in drei Verfahren
Die bislang über Außenwirtschaftsgesetz (AWG) und Außenwirtschaftsverordnung (AWV) verstreuten Regelungen sowie die Verwaltungspraxis der Investitionsprüfung werden in einem eigenständigen Gesetz gebündelt. Es soll künftig drei Verfahren geben:
– das sektorspezifische Verfahren für Erwerbe durch nichtdeutsche Investoren in den Be reichen Kriegswaffen, militärische Ausrüstung, Ausfuhrliste oder bestimmte IT-Sicherheitsprodukte;
– ein neues fallgruppenspezifisches Verfahren für Erwerbe durch Nicht-EU-Investoren in weiteren sicherheitsrelevanten Bereichen, z. B. bei kritischer Infrastruktur nach dem KRITIS-Dachgesetz einschließlich Software;
– sowie das sektorübergreifende Verfahren als Auffangregelung für Erwerbe durch Nicht-EU- Investoren in allen anderen Sektoren.
Die Investitionsprüfungsverordnung konkretisiert die Fallgruppen. Alle Verfahren schließen im positiven Fall mit einer „Genehmigung“ oder Genehmigungsfiktion ab. Die Unterscheidung zwischen Freigabe und Unbedenklichkeitsbescheinigung entfällt.
Geänderte Schwellenwerte und Erwerberfaktoren
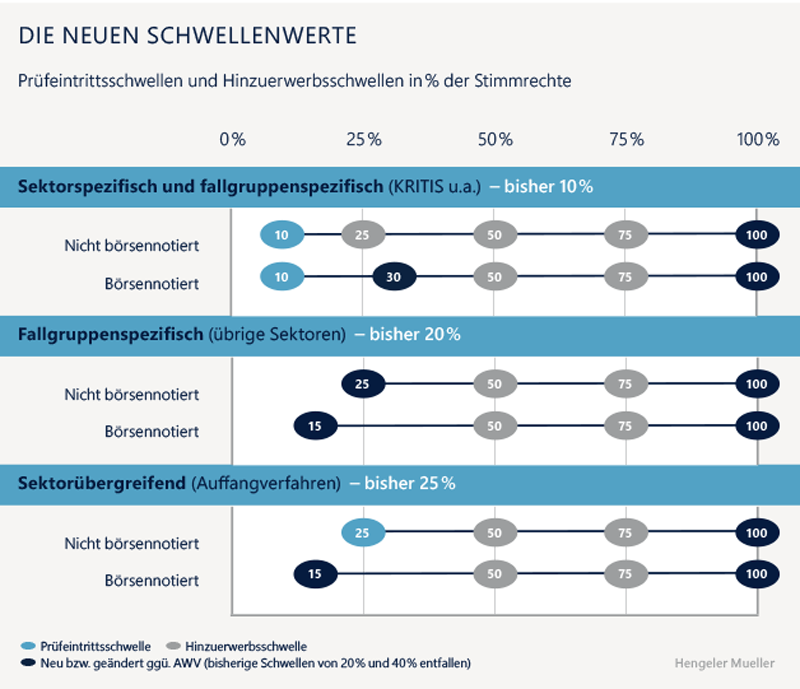
Der Entwurf modifiziert die Stimmrechtsschwellen. Im sektorspezifischen Verfahren und in den Fallgruppen KRITIS, Cloud-Computing, Medien und TK-/Kommunikationsinfrastruktur bleibt es bei 10 %. Die Eingangs- und Hinzuerwerbsschwellen von 20 % und 40 % werden gestrichen. Erstmals prüffähig und ggf. meldepflichtig wird die Aufstockung auf 100 %. Be gründet wird dies damit, dass der Übergang von 75 % zum vollständigen Eigentum Minder-heitenvetorechte beseitigen und die Kontrolle absolut machen kann.
Neu sind Sonderregeln für börsennotierte Zielunternehmen: In den 25 %-Sektoren löst bereits ein Erwerb von 15 % der Stimmrechte die Investitionsprüfung aus; die bisherige 40 %-Hinzuerwerbsschwelle wird durch eine 30 %-Schwelle in Anlehnung an das Wertpapiererwerbs- und Übernahmegesetz (WpÜG) ersetzt. Für die Transaktionspraxis bewirkt dies neue Prüfpunkte bei Börsentransaktionen und Komplettübernahmen oder Squeeze-out-Verfahren.
Die Regelungen zur Zurechnung von Stimmrechten werden weitgehend übernommen. Allerdings werden Stimmrechte, die ein Dritter für Rechnung des Erwerbers hält, nun vollständig zugerechnet – in der Begründung werden hierzu beispielsweise Treuhand- und Fondsstruk turen angeführt. Der Begriff der staatlichen „Kontrolle“ wird durch den „wirksamen Einfluss“ einer Regierung „einschließlich sonstiger staatlicher Stellen oder Streitkräfte“ eines Drittstaates ersetzt. Bei mittelbaren Beteiligungen werden die Stimmrechte weiterhin auf jeder Beteiligungsstufe geprüft, eine „Look-Through”-Verwässerung ist irrelevant.
Erweiterte Fallgruppen und Anwendungsbereich
Der Entwurf ergänzt den Katalog der sicherheitsrelevanten Sektoren um die Fallgruppen, die die EU-Screening-Verordnung vorschreibt. Meldepflichtig ab den einschlägigen Schwellenwerten (25 % bzw. 15 %) sind künftig auch Erwerbe von deutschen Zielunternehmen, die Güter aus dem gesamten Anhang I der EU-Dual-Use-Verordnung entwickeln, herstellen oder vertreiben. Dies dürfte zu deutlich mehr meldepflichtigen Erwerben führen. Neu erfasst sind zudem Wahlsysteme und Wählerdatenbanken. Unabhängig von den EU-Vorgaben definiert der IPG-Entwurf Technologien der künstlichen Intelligenz und Halbleiter-Technologien breiter als bislang und erfasst Quanten-Technologien künftig insgesamt. Außerdem erweitert das BMWE die KRITIS-Fallgruppe. Sie soll nicht mehr nur Betreiber im Rechtssinne erfassen, sondern auch Unternehmen, die eine kritische Einrichtung tatsächlich kontrollieren.
Asset-Deals bleiben prüffähig. Die Regelung umfasst Vermögensgegenstände eines inländi schen Unternehmens, sofern sie einen wesentlichen Teil des Vermögens dieses Unternehmens bilden. Laut Begründung kann dies nun auch den Erwerb einer Lizenz erfassen. Relevant sind künftig zudem im Inland belegene Vermögensgegenstände eines ausländischen Unterneh mens, sofern dieses Vermögen wiederum einen wesentlichen Teil des Gesamtvermögens des ausländischen Unternehmens ausmacht.
Auch der persönliche Anwendungsbereich ändert sich. Das EFTA-Privileg entfällt: Bislang standen Investoren aus der Schweiz, Norwegen, Island und Liechtenstein EU-Investoren gleich. Diese deutsche Sonderregel widerspricht jedoch der neuen EU-Screening-Verordnung. Sie stuft jedes Nicht-EU-Gebiet als Drittstaat ein. Künftig kann das BMWE daher auch Erwerbe durch EFTA-Investoren im fallgruppenspezifischen und sektorübergreifenden Verfahren prüfen.
Auch die Staatsangehörigkeit natürlicher Personen in der Erwerberkette bis zum letztlich wirtschaftlich Berechtigten (UBO) ist künftig genau zu prüfen. Als Deutscher gilt nur, wer ausschließlich die deutsche Staatsangehörigkeit besitzt und in Deutschland wohnt. Für EU- Bürger gilt das entsprechend. Doppelstaatler mit einer Drittstaatsangehörigkeit gelten daher stets als ausländische oder Nicht-EU-Investoren, auch wenn sie in Deutschland oder der EU wohnen. Das betrifft Gründer-, Management- und Family-Office-Strukturen. Es betrifft auch die wirtschaftlich Berechtigten in Fonds- und Holdingstrukturen.
Positiv zu bewerten ist, dass die bisher eng gefasste Ausnahme für konzerninterne Umstruk turierungen auf alle Verfahrensarten ausgeweitet wird, einschließlich des sektorspezifischen Verfahrens.
Erweitertes Prüfungsrecht beim atypischen Unternehmenserwerb
Bislang konnte das BMWE sicherheitsrelevanten Einfluss auf ein inländisches Unternehmen nur prüfen, wenn der Investor zugleich Stimmrechte erwarb. Künftig genügt ein „atypischer Erwerb“ von Einfluss auch ohne Stimmrechte. Dazu muss der Investor einen Einfluss erlangen, der einem prüffähigen Stimmrechtserwerb vergleichbar ist. Minderheitsbeteiligungen, Co-Investments und Governance-Rechte in Gesellschaftervereinbarungen (Shareholder-Agreements) sind daher sorgfältig zu prüfen.
Greenfield-Investitionen bleiben (vorerst) außen vor
Der Entwurf erfasst derzeit ausdrücklich nur den Erwerb bestehender Unternehmen. Neugründungen bergen typischerweise nicht die Risiken eines Unternehmenserwerbs. Für kritische Bereiche gibt es zudem fachgesetzliche Genehmigungsverfahren. Die Bundesregierung diskutiert aber weiter, bestimmte Greenfield-Fälle zu erfassen und im KRITIS-Bereich auch EU-Investoren einzubeziehen. Investoren, die eine Strukturierung über neugegründete Vehikel bevorzugen, sollten die weitere Entwicklung beobachten.
Einheitliche Prüffristen und weitere Verfahrensneuerungen
Für alle drei Verfahrensarten gelten künftig einheitliche Fristen, die in Kalendertagen be rechnet werden:
– Phase 1 wird von zwei Monaten auf 45 Tage ohne Verlängerungsmöglichkeit verkürzt. Die Frist beginnt erst mit dem Eingang der vollständigen Prüfunterlagen und deren Bestätigung durch das BMWE und nicht mehr ab Kenntnis des BMWE vom Erwerb oder Vertragsschluss; vollständige Unterlagen werden damit zum entscheidenden Zeitfaktor.
– Phase 2 dauert 120 Tage und kann bei besonders hohem Prüfaufwand oder Schwierigkeitsgrad um bis zu 90 Tage verlängert werden. Bleibt das BMWE untätig, gilt der Erwerb als genehmigt.
– Die Aufgreiffrist für nicht gemeldete Erwerbe sinkt von fünf auf drei Jahre ab Vertragsschluss.
– Ist ein Erwerb in mehreren EU-Mitgliedstaaten meldepflichtig, soll der Erwerber die Meldung in allen diesen Mitgliedstaaten am selben Tag einreichen und auf die anderen Meldungen verweisen. Dies ist eine Anforderung der EU-Screening-Verordnung.
– Kein Kabinettsbeschluss mehr erforderlich für Untersagungen. Künftig reicht das Einver nehmen von Bundeskanzleramt, Auswärtigem Amt, dem Bundesministerium des Innern, dem Bundesministerium der Verteidigung und dem Bundesministerium der Finanzen.
– Klagen in Investitionsprüfverfahren gehen künftig direkt an das Oberverwaltungsgericht, was den Rechtsschutz beschleunigen und an das Kartellrecht angleichen soll.
– Mehr Transparenz: Das Gesetz sieht erstmals die Veröffentlichung von Verfahrensausgängen vor. Untersagungen werden künftig auf der Website des BMWE bekanntgemacht. Anordnungen und öffentlich-rechtliche Verträge können nach Ermessen des BMWE veröffentlicht werden, jeweils unter Nennung der Beteiligung, aber unter Wahrung von Geschäftsgeheimnissen.
Praktische Auswirkungen auf M&A-Transaktionen
Auch wenn die Reform als Entlastung präsentiert wird, sollten sich die Transaktionsparteien neben Erleichterungen auch auf Erschwernisse einstellen:
– Zeitplanung: In unproblematischen Fällen ermöglicht die Phase 1 von 45 Tagen eine schnellere Genehmigung. Die Frist beginnt aber erst, wenn die Unterlagen vollständig vorliegen. Kritisch werden damit die Vorbereitung der Meldung und die Vollständigkeitsprüfung durch das BMWE. Deal-Teams sollten daher bereits vor dem Signing Strukturdiagramme, Angaben zu wirtschaftlichen Eigentümern (UBO) und deren Staatsangehörigkeit sowie Daten zum Zielunternehmen zusammenstellen. Zudem sollen die Parteien in allen betroffenen EU-Mitgliedstaaten am selben Tag melden und ihre Meldungen deshalb frühzeitig abstimmen.
– Neubewertung der Meldeauslöser: Durch die höhere Schwelle von 25 % entfallen für einige Minderheitsbeteiligungen die Meldepflichten. Andere Neuerungen erfassen dagegen zusätzliche Transaktionen. Dazu zählen die neue Dual-Use-Fallgruppe, die Gleichstellung von EFTA-Investoren mit anderen Nicht-EU-Investoren, die 15 %- und 30%-Schwellen für börsennotierte Zielunternehmen und die neue 100 %-Schwelle bei Aufstockungen.
– Minderheits- und Governance-Rechte sowie Fonds- und Treuhandstrukturen: Sitze in Aufsichts- oder Beiräten, Vetorechte und Informationsrechte können künftig auch ohne Stimmrechte eine Prüffähigkeit auslösen. Das betrifft vor allem Finanzsponsoren, die Co-Investments und Growth-Equity-Transaktionen strukturieren. Investoren sollten da her auch Gesellschaftervereinbarungen und Side Letters investitionsprüfungsrechtlich prüfen. Zudem werden Stimmrechte zugerechnet, die „für Rechnung“ eines Investors gehalten werden. Fonds, Co-Investment-Vehikel und Treuhandstrukturen sind deshalb genau zu analysieren.
– Ausgliederungen, Lizenzen und Vermögensverkäufe: Bei IP-Lizenzen und Ausgliederungen sollten Parteien prüfen, ob sie einen „wesentlichen Teil“ des Vermögens eines deutschen Unternehmens betreffen. Das gilt auch für deutsche Vermögenswerte ausländischer Konzerne.
– Transaktionssicherheit: Die Aufgreiffrist sinkt auf drei Jahre. Zudem erweitert der Entwurf die Ausnahme für konzerninterne Umstrukturierungen. Beides schafft mehr Rechtssicherheit.
In der Ressortabstimmung und im parlamentarischen Verfahren wird sich der IPG-Entwurf voraussichtlich noch ändern. Impulse für das Gesetzgebungsverfahren könnten auch aus den anderen EU-Mitgliedstaaten kommen, die ihre Regime ebenfalls an die neue EU-Screening-Verordnung anpassen müssen.